Détection timeframe automatique : quelle méthode choisir ?
Découvrez comment détecter automatiquement l’unité de temps d’un graphique : lisez les variables de la plateforme ou combinez analyse des prix et OCR.

Détection timeframe automatique : quelle méthode choisir ?
Si votre plateforme expose l’unité de temps dans une variable accessible, lisez-la directement : c’est la méthode la plus fiable. Sinon, combinez une analyse de périodicité (transformée de Fourier et autocorrélation) avec une vérification par OCR sur la capture d’écran. Des outils comme TPScanner peuvent aider à identifier le timeframe affiché à partir d’une capture d’écran.
En bref:
- Si la plateforme expose une variable système, lisez-la d’abord, vérifiez qu’elle varie selon le graphique et relisez-la à chaque exécution lorsque plusieurs graphiques sont ouverts.
- Sans accès à cette variable, filtrez la série, repérez les fréquences par transformée de Fourier, puis confirmez-les par autocorrélation et un seuil de confiance.
- Avec une capture seule, appliquez la reconnaissance optique à l’étiquette, normalisez les abréviations et améliorez le contraste ou la résolution si l’image est dégradée.
- Des périodes proches peuvent se confondre dans une série bruitée : allongez la fenêtre, croisez les scores et signalez les détections sous le seuil comme incertaines.
Table des matières
- Méthodes rapides : panorama des approches possibles
- Détection via ProBuilder et ProRealTime : que vérifier
- Détection algorithmique à partir de la série de prix
- Détection depuis une capture d’écran : OCR et repères visuels
- Guide pas à pas : coder la détection dans un indicateur ProRealTime
- Dépannage et bonnes pratiques
- Ce que l’expérience pratique du trading enseigne sur la détection
- Comment nous automatisons la détection du timeframe à partir d’une capture d’écran
- Questions fréquentes
- Sources
Méthodes rapides : panorama des approches possibles
Plusieurs familles de techniques permettent de retrouver l’unité de temps d’un graphique, chacune avec ses propres prérequis. La première consiste à lire une métadonnée ou une variable système directement fournie par la plateforme de trading, ce qui suppose un accès à l’API ou au langage de script. La deuxième repose sur l’analyse mathématique de la série de prix elle même, utile quand seules les données brutes sont disponibles. La troisième traite l’image du graphique, pertinente quand on ne dispose que d’une capture d’écran.
- Métadonnées ou variables système : rapide et fiable, mais nécessite un accès technique à la plateforme.
- Analyse de périodicité (FFT, autocorrélation) : fonctionne sur la série temporelle brute, sans dépendance à l’interface.
- OCR et heuristiques visuelles : seule option quand on part d’une image, comme une capture d’écran partagée sur un forum.
L’ordre logique de test reste le même dans la plupart des cas : d’abord la métadonnée, puis la périodicité, enfin l’image. La qualité des données disponibles conditionne directement le choix.
Détection via ProBuilder et ProRealTime : que vérifier
Quand la plateforme donne accès à un langage de script, la détection du timeframe passe par la lecture d’une variable système plutôt que par un calcul. Dans ProBuilder, il s’agit de chercher les variables ou fonctions qui renvoient l’unité de temps du graphique courant, souvent exposées sous forme de valeur numérique représentant le nombre de secondes ou de minutes de la période.
- Rechercher dans la documentation du langage les variables liées au contexte du graphique, celles qui décrivent la périodicité active.
- Tester la valeur retournée sur plusieurs graphiques ouverts simultanément, pour vérifier qu’elle change bien selon l’unité de temps affichée.
- Normaliser le format obtenu en une convention unique, par exemple en minutes entières, pour éviter les confusions entre “1H” et “60 MN”.
- Propager cette valeur normalisée à l’indicateur ou à la logique de trading qui en dépend.
Le piège classique survient avec les configurations multi fenêtres, où un même indicateur peut tourner sur plusieurs graphiques à la fois : la variable doit être relue à chaque exécution et non mise en cache globalement.
Conseil de pro : testez toujours la variable sur un timeframe inhabituel (comme une unité de temps ou un nombre de ticks atypique) pour vérifier qu’elle ne renvoie pas une valeur par défaut erronée.
Détection algorithmique à partir de la série de prix
Quand aucune variable système n’est disponible, l’analyse de périodicité sur la série de prix devient la solution de repli la plus robuste. Le principe général suit un enchaînement précis : on commence par un prétraitement de la série, qui retire la tendance et applique un filtre passe bas pour atténuer le bruit haute fréquence. On applique ensuite une transformée de Fourier pour repérer les fréquences candidates, c’est à dire les cycles qui reviennent le plus souvent dans les données. Les indices de fréquence proches sont regroupés par clustering, puis chaque candidat est validé par une autocorrélation, qui confirme si le décalage temporel correspond bien à un motif répétitif.
- Prétraitement : retrait de tendance et filtrage pour isoler le signal périodique utile.
- Transformée de Fourier : identification des fréquences dominantes dans le spectre.
- Autocorrélation : confirmation des périodes candidates issues de la FFT.
- Clustering des indices : regroupement des fréquences voisines pour éviter les doublons.
La méthode CFD-Autoperiod illustre bien cette robustesse accrue : elle combine transformée de Fourier et autocorrélation avec des étapes de filtrage et de detrending pour détecter automatiquement des périodicités dans des séries bruitées et multi périodiques, un cas de figure fréquent sur les marchés financiers.
La combinaison FFT et autocorrélation, renforcée par un filtrage préalable du bruit, permet de distinguer des périodicités proches dans des séries temporelles complexes, ce qui réduit le risque de confondre deux timeframes voisins.

La résolution temporelle dépend directement du taux d’échantillonnage des données : plus l’intervalle entre deux points est fin, plus la détection peut distinguer des périodes courtes. Un seuil de confiance minimal sur l’amplitude du pic de fréquence évite de valider une périodicité qui ne serait qu’un artefact du bruit résiduel.
Détection depuis une capture d’écran : OCR et repères visuels
Quand on ne dispose que d’une image du graphique, sans accès aux données ni à l’API de la plateforme, l’extraction visuelle devient la seule option praticable. Le pipeline recommandé suit une logique en plusieurs étapes, de la localisation de l’étiquette jusqu’à la validation par des repères structurels.
- Repérer la zone de l’image où l’unité de temps est généralement affichée, souvent en haut du graphique ou dans la barre d’outils.
- Appliquer une reconnaissance de caractères sur cette zone pour extraire le texte brut de l’étiquette.
- Normaliser le texte extrait en gérant les abréviations et variantes linguistiques, comme différentes abréviations d’une même unité de temps.
- En cas d’échec de l’OCR, basculer sur une heuristique visuelle fondée sur la densité de bougies ou la proportion temporelle couverte par le graphique.
Les images basse résolution ou compressées posent le principal défi pour cette étape : un prétraitement de l’image, comme un rééchantillonnage ou un contraste renforcé, améliore nettement la fiabilité de la reconnaissance. Cette approche normalisée rejoint une logique déjà documentée pour l’extraction de dates saillantes dans des textes, où la reconnaissance puis la normalisation des expressions temporelles précèdent toute extraction utile, un principe transposable à la lecture d’une étiquette graphique.
Conseil de pro : gardez toujours une liste de correspondance entre abréviations courantes (“mn”, “H”, “D”, “W”) et leur forme normalisée pour éviter de réécrire la logique à chaque nouvelle plateforme rencontrée.
Guide pas à pas : coder la détection dans un indicateur ProRealTime
Voici une séquence conceptuelle transposable en ProBuilder, pensée comme un flux conditionnel qui teste chaque méthode par ordre de fiabilité décroissante.
- Vérifier en premier si une variable graphique donnant l’unité de temps est accessible dans le contexte de l’indicateur.
- Si cette variable existe, la normaliser immédiatement dans un format unique et l’utiliser comme référence pour le reste du calcul.
- Si elle est absente, lancer un calcul de périodicité sur un nombre fixe de bougies récentes, par exemple en utilisant les clôtures récentes.
- Comparer le résultat de ce calcul à une table de correspondance approximative entre fréquence dominante et timeframes courants.
- En dernier recours, si ni la variable ni le calcul de périodicité ne donnent un résultat exploitable, basculer sur une analyse OCR de la capture d’écran associée.
Avant mise en production, il convient de tester ce flux sur plusieurs jeux de cas : des timeframes proches comme deux unités de temps proches, des séries volontairement bruitées, et des situations de données manquantes où certaines bougies sont absentes de l’historique.
Dépannage et bonnes pratiques
Un résultat instable signale souvent une fenêtre d’analyse trop courte ou un bruit mal filtré dans la série. Fusionner plusieurs scores de confiance, issus par exemple de la FFT et de l’autocorrélation, limite ce type d’erreur.
- Augmenter la fenêtre d’analyse quand les résultats varient d’une exécution à l’autre sur une même série.
- Journaliser chaque détection avec son score de confiance pour repérer les cas limites a posteriori.
- Réévaluer la détection à intervalle régulier plutôt qu’une seule fois, pour capter un changement de graphique.
- Fixer un seuil minimal de confiance en dessous duquel l’indicateur signale une détection incertaine plutôt que de se tromper silencieusement.
Ces précautions évitent les faux positifs tout en gardant une latence raisonnable pour un indicateur utilisé en temps réel.
Ce que l’expérience pratique du trading enseigne sur la détection
La vérification croisée entre une métadonnée et un calcul de périodicité reste, dans la pratique, plus fiable qu’un modèle sophistiqué mal calibré. Un chartiste qui combine des signaux simples gagne souvent plus en robustesse qu’avec une architecture complexe difficile à déboguer en conditions réelles. Pour approfondir la cohérence entre unités de temps, notre guide sur l’analyse multi-timeframe détaille comment aligner plusieurs UT pour confirmer un trade.
— Mathieu
Comment nous automatisons la détection du timeframe à partir d’une capture d’écran
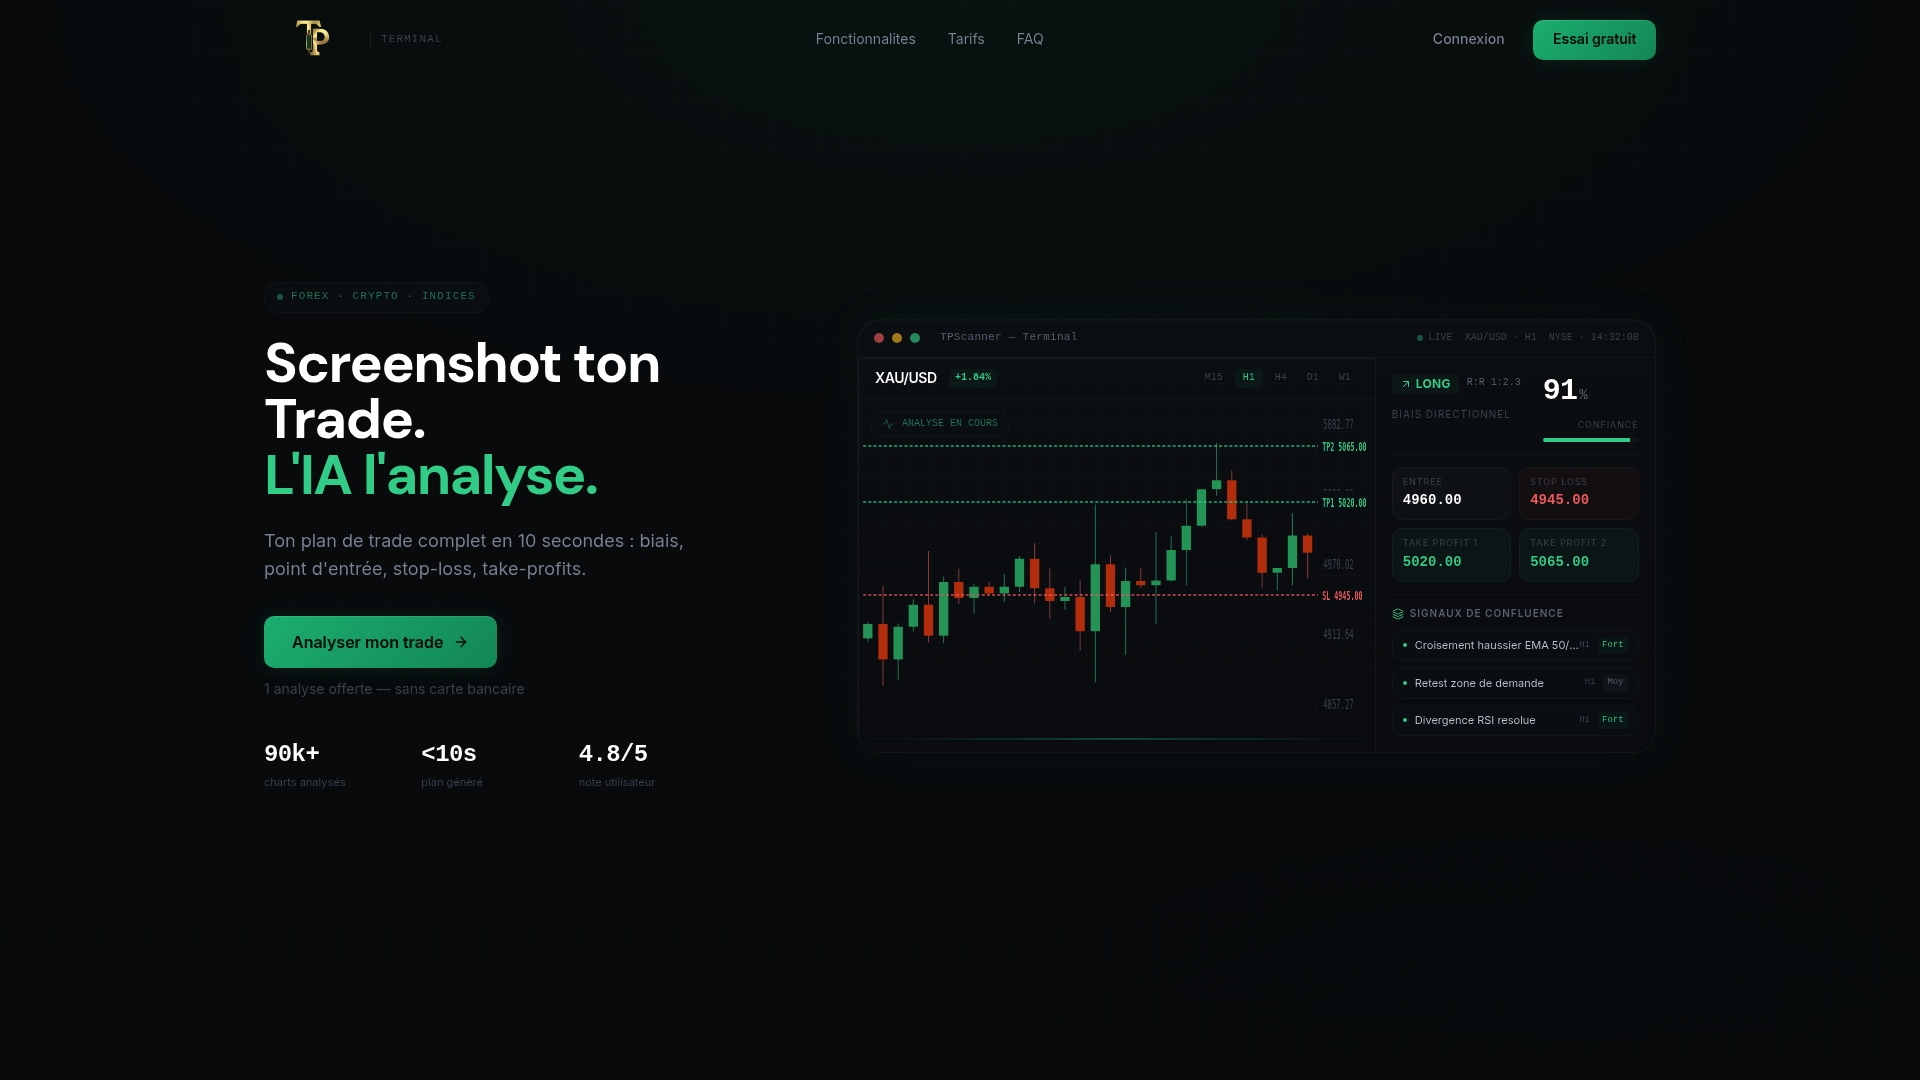
Nous avons conçu TPScanner pour lire automatiquement l’instrument et l’unité de temps affichés sur une capture d’écran, puis générer un plan de trade structuré avec niveaux d’entrée, stop-loss et take-profit. Chaque image est supprimée après analyse, conformément à notre politique de confidentialité.
- Détection automatique du timeframe et de l’instrument, sans configuration manuelle.
- Génération d’un plan de trade structuré.
- Suppression systématique des captures après traitement.
Pour voir le fonctionnement sur un cas concret, notre tutoriel pas à pas montre comment analyser un trade rapidement, et la page d’offres présente les formules Essentiel, Avancé et Pro.
Questions fréquentes
Comment savoir quel timeframe est affiché sur un graphique ?
La méthode la plus directe consiste à lire la variable système de la plateforme si elle expose l’unité de temps active. En l’absence d’un tel accès, une analyse de périodicité sur la série de prix ou une lecture OCR de l’étiquette visible sur le graphique permet de retrouver l’information.
Quelle est la différence entre FFT et autocorrélation pour détecter une périodicité ?
La transformée de Fourier identifie les fréquences dominantes présentes dans une série temporelle, tandis que l’autocorrélation confirme si un décalage précis correspond à un motif qui se répète réellement. Les deux méthodes sont souvent combinées, comme dans CFD-Autoperiod, pour réduire les faux positifs sur des séries bruitées.
Peut-on détecter le timeframe uniquement à partir d’une image ?
Oui, la détection est possible en combinant la reconnaissance de caractères sur l’étiquette d’unité de temps et des heuristiques visuelles comme la densité de bougies affichées. TPScanner analyse les captures d’écran de graphiques pour générer des plans de trade.
Pourquoi la détection automatique du timeframe peut-elle se tromper sur des unités proches ?
Deux timeframes voisins, comme deux unités de temps proches, peuvent produire des fréquences spectrales proches si la série est bruitée ou la fenêtre d’analyse trop courte. Augmenter la fenêtre et appliquer un filtrage préalable réduit ce risque de confusion.
TPScanner fonctionne-t-il sans accès au compte de trading ?
Oui, l’analyse se fait à partir d’une capture d’écran du graphique. Les images sont supprimées après traitement, selon nos conditions d’utilisation.