Le backtesting IA en trading : méthode, garde-fous et outils
Le backtesting assisté par l'IA accélère hypothèses, codage et analyse, mais demande validation statistique puis tests en conditions réelles.
Le backtesting IA en trading : méthode, garde-fous et outils
Le backtesting applique des règles mécaniques à des données historiques pour estimer si une stratégie détient un edge réel. L’IA accélère la génération d’hypothèses, l’écriture de code et l’analyse des journaux de trades, mais elle ne remplace ni la validation statistique ni le passage obligé par le forward testing puis le paper trading. Le verdict tient en une phrase : testez d’abord mécaniquement, validez ensuite en conditions vivantes, et laissez l’IA accélérer le travail, jamais décider à votre place.
En bref:
- Le backtesting doit être réalisé de manière mécanique et préalable à toute validation en conditions réelles, pour éviter le surajustement.
- L’utilisation de données point-in-time et la prise en compte des frais réels (spreads, slippage) sont essentielles pour une simulation fiable.
- Un minimum de 50 à 100 transactions est recommandé pour que les statistiques de robustness soient significatives.
- La méthode Walk-Forward Analysis permet de détecter le surajustement en testant la stabilité des performances entre fenêtres in-sample et out-of-sample.
- L’IA facilite la génération de code et l’analyse logs, mais doit être encadrée par des garde-fous techniques pour éviter le lookahead bias.
Table des matières
- Qu’est-ce que le backtesting IA en trading et où s’arrête-t-il ?
- Comment exécuter un backtest propre étape par étape ?
- Quelles données choisir et comment éviter les pièges de qualité ?
- Quelles métriques lire pour juger un backtest fiable ?
- Comment détecter le surajustement et valider la robustesse d’une stratégie ?
- Quel rôle peut jouer l’IA dans le backtesting et quels garde-fous prévoir ?
- Comment passer du backtest validé au trading en live sans se brûler ?
- Ce que l’IA change vraiment dans une routine de backtesting
- Tpscanner transforme vos hypothèses en plans de trading testables
- Sources
- Questions fréquentes
Qu’est-ce que le backtesting IA en trading et où s’arrête-t-il ?
Un backtest applique une règle immuable à un historique de prix pour voir combien elle aurait rapporté ou perdu. Rien de plus, rien de moins. Vous fixez des conditions d’entrée, de sortie, de taille de position et de stop, puis vous laissez tourner ce jeu de règles sur des données passées sans y toucher en cours de route.
Trois notions se confondent souvent, à tort :
- Le backtest teste une règle figée sur des données historiques déjà connues.
- Le forward test applique la même règle sur des données nouvelles, jamais vues pendant la conception.
- Le paper trading exécute la stratégie en temps réel avec de l’argent fictif, pour vérifier l’exécution dans des conditions vivantes, une étape que recommande Admiral Markets avant tout passage au réel.
Trois biais ruinent la plupart des backtests amateurs. Le lookahead bias survient quand la règle utilise, sans le vouloir, une information qui n’était pas disponible au moment du trade simulé. Le survivorship bias apparaît quand l’univers testé ne contient que des actifs encore cotés aujourd’hui, en excluant les faillites et les retraits de cote. Le cherry-picking consiste à ajuster la période ou l’actif testé jusqu’à obtenir un résultat flatteur, ce qui produit une courbe magnifique et un edge parfaitement fictif.
Comment exécuter un backtest propre étape par étape ?
Un backtest se construit comme un algorithme, pas comme une intuition qu’on formalise après coup. Chaque paramètre doit être fixé avant de lancer le test, sinon vous finissez par ajuster la règle au résultat plutôt que l’inverse.
- Écrivez la règle comme un algorithme immuable. Précisez le signal d’entrée, le niveau de stop, la condition de sortie et la méthode de calcul de la taille de position, sans zone grise ni “au feeling”.
- Fixez l’instrument, le timeframe et la période avant de lancer quoi que ce soit. Changer l’un de ces trois paramètres après avoir vu les premiers résultats revient à faire du cherry-picking sans s’en rendre compte.
- Choisissez votre mode d’exécution. Le bar-replay rejoue l’historique bougie par bougie et vous laisse observer chaque décision comme si vous tradiez en direct, tandis qu’un moteur automatisé traite des milliers de scénarios en quelques secondes. Volity recommande de coupler les deux approches pour vérifier que le code reproduit bien le comportement attendu.
- Journalisez chaque trade avec sa date, son prix d’entrée, son stop, sa sortie et son résultat en unités de risque ®, pas seulement en pourcentage.
- Intégrez les frais réels : spreads, commissions et slippage. Une stratégie scalping qui semble rentable brute peut devenir négative dès que vous ajoutez 0,5 pip de slippage par trade.
Le simulateur bar-replay a un mérite qu’on sous-estime : il permet d’analyser l’exécution trade par trade et de repérer les erreurs qu’un backtest automatisé ne montre jamais, comme une exécution physiquement impossible sur un carnet d’ordres réel. FX Replay recommande de tester au moins 50 à 100 transactions avant de tirer une conclusion, un seuil minimal pour lisser la variance statistique.
Conseil de pro : Notez le raisonnement derrière chaque règle avant de lancer le test, pas après. Si vous ne pouvez pas justifier une condition sans regarder les résultats obtenus, c’est un signal que vous ajustez la règle au résultat plutôt que l’inverse.
Quelles données choisir et comment éviter les pièges de qualité ?
Le choix des données conditionne tout le reste. Des données OHLCV (open, high, low, close, volume) suffisent pour une stratégie sur des timeframes horaires ou journaliers. Une stratégie de scalping ou d’arbitrage a besoin de données tick ou même d’un carnet d’ordres complet, faute de quoi la simulation d’exécution reste théorique.
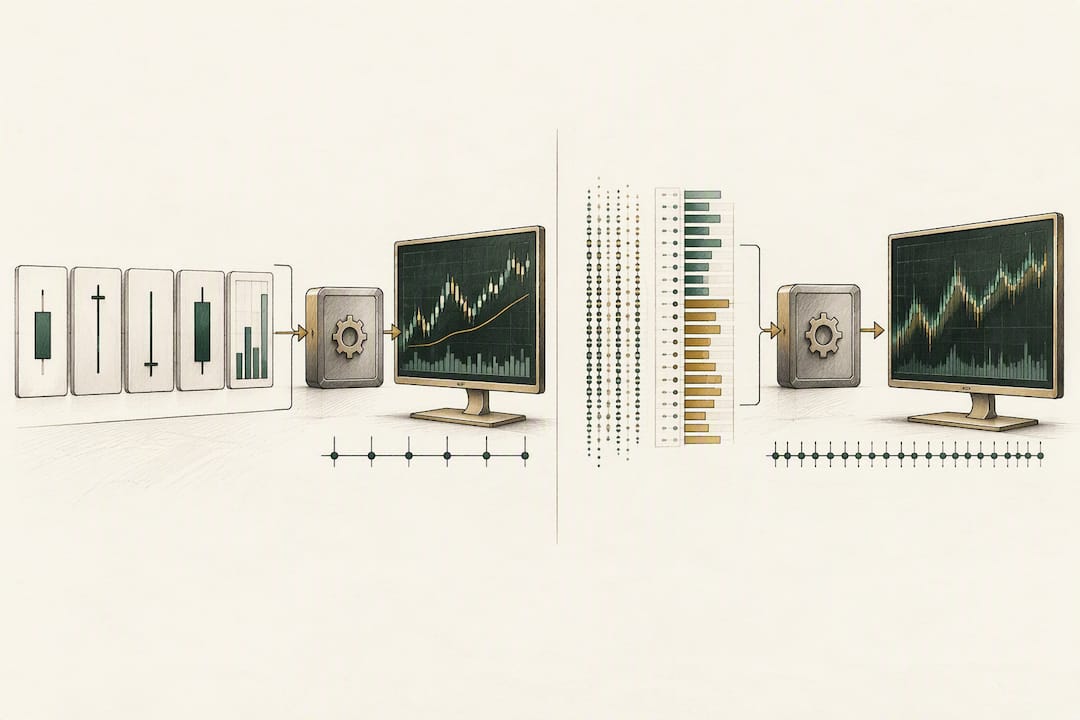
Le point le plus négligé reste le caractère point-in-time des données : votre jeu de test doit refléter exactement ce qui était connu à chaque instant, sans intégrer de correction ou de retrait rétroactif qui n’existait pas à l’époque. C’est la source numéro un du survivorship bias sur les indices et les paniers d’actions.
Avant de lancer un backtest, vérifiez systématiquement :
- L’absence de trous ou de bougies manquantes dans la série.
- Les ajustements liés aux opérations sur titre (dividendes, splits, changements de composition d’indice).
- La cohérence des fuseaux horaires entre votre flux de données et votre broker réel.
- La modélisation du slippage et de la latence d’exécution, en particulier sur les actifs peu liquides.
Sur ce dernier point, une stack technique comme VectorBT associé à un cache DuckDB permet de rejouer rapidement de grands volumes de données tout en gardant une trace reproductible des paramètres testés.
Quelles métriques lire pour juger un backtest fiable ?
Un backtest qui affiche une belle courbe de capital ne dit rien tout seul. Il faut lire un petit ensemble de métriques ensemble, jamais une seule isolée.
L’espérance mathématique (gain moyen par trade, en tenant compte des pertes) reste la métrique fondatrice : sans espérance positive nette de frais, aucune autre statistique ne compte. Le drawdown maximal mesure la pire chute de capital observée, un chiffre qui parle plus à votre tolérance psychologique que n’importe quel ratio. Le ratio de Sharpe et son cousin le ratio de Sortino rapportent le rendement à la volatilité, ce dernier ne pénalisant que la volatilité à la baisse. Le profit factor (somme des gains divisée par la somme des pertes) donne une lecture rapide de la robustesse : un profit factor sous 1,3 laisse peu de marge face aux frais réels et à la dégradation en conditions live.
Repère statistique : en dessous d’une cinquantaine de trades, la plupart des métriques de robustesse restent trop bruitées pour être exploitables. C’est la raison pour laquelle FX Replay recommande un minimum de 50 à 100 transactions avant de valider ou d’écarter une stratégie.
Deux points méritent une vigilance particulière :
- Un backtest optimisé sur trop de paramètres devient sensible à de minuscules variations d’entrée, un symptôme classique de surajustement.
- Une simulation Monte-Carlo appliquée à la séquence de trades permet d’estimer la distribution probable des pertes et la durée réaliste des phases de drawdown, plutôt que de se fier à un seul chemin de capital observé une fois.
Comment détecter le surajustement et valider la robustesse d’une stratégie ?
Le surajustement (overfitting) reste le piège le plus fréquent en backtesting : une stratégie calibrée trop finement sur un historique donné s’effondre dès qu’elle rencontre des données inédites. La Walk-Forward Analysis (WFA) constitue la méthode de référence pour détecter cette fragilité.
Le principe est simple à décrire, plus exigeant à exécuter :
- Divisez l’historique en fenêtres glissantes successives.
- Optimisez les paramètres sur chaque fenêtre “in-sample”, puis testez immédiatement sur la fenêtre suivante, jamais vue pendant l’optimisation (“out-of-sample”).
- Répétez l’opération sur l’ensemble de l’historique et agrégez les résultats out-of-sample uniquement.
- Une stratégie robuste garde des performances comparables entre fenêtres in-sample et out-of-sample ; un écart massif signale un surajustement.
Sur les indices et paniers d’actifs, le Point-in-Time (PIT) universe gating complète la WFA : il force le backtest à ne considérer, à chaque date, que les titres qui composaient réellement l’indice à cette date précise, sans intégrer les entrées ou sorties survenues depuis. Les agents de backtesting les plus avancés implémentent ce gating directement au niveau du moteur, avec un cache DuckDB pour garder la traçabilité des univers testés.
Conseil de pro : Limitez volontairement le nombre de paramètres libres de votre stratégie à trois ou quatre. Chaque paramètre supplémentaire multiplie les combinaisons possibles et donc le risque de trouver, par hasard, une configuration qui a l’air brillante sur le papier.
Quel rôle peut jouer l’IA dans le backtesting et quels garde-fous prévoir ?
L’IA change concrètement le rythme de travail d’un trader qui backteste, sans changer les règles du jeu. Elle intervient sur trois terrains précis.
- Génération de code : décrire une règle en langage naturel et obtenir un script de backtest exécutable, ce qui réduit fortement le temps entre une idée et son premier test chiffré.
- Analyse de journaux de trades : repérer des patterns dans des centaines de lignes de logs, comme une concentration anormale de pertes sur certaines heures de la journée.
- Orchestration d’agents : automatiser l’enchaînement backtest, ajustement de paramètres et nouvelle simulation, en particulier via des workflows configurables comme ceux du projet open-source ai-trader, qui expose un serveur MCP pour connecter un LLM au moteur de backtest.
Le risque spécifique à ces workflows porte un nom précis : un agent qui génère du code peut, sans le savoir, écrire une ligne qui utilise une donnée future pour décider d’une action passée. C’est un lookahead bias caché dans du code généré automatiquement, pas moins réel qu’une erreur humaine. La parade technique consiste à imposer un AST lookahead guard : le code généré passe par une analyse syntaxique qui force chaque référence à une donnée à être décalée d’au moins une période (.shift(1)), avec des assertions de point-in-time avant chaque exécution, une approche documentée par le projet Backtesting-Agent.
L’architecture qui revient dans les projets techniques les plus sérieux combine un moteur de backtest vectorisé, un cache analytique DuckDB pour stocker et interroger rapidement les données historiques, et un agent LLM isolé dans un environnement sandbox pour traiter les requêtes en langage naturel sans jamais toucher directement à l’exécution des ordres. Trois risques restent propres à ces workflows : les hallucinations du modèle sur des paramètres inexistants, la dérive progressive des règles au fil des itérations automatisées, et une dépendance excessive à la qualité des données d’entrée que l’IA ne peut pas corriger elle-même.
Comment passer du backtest validé au trading en live sans se brûler ?
La séquence qui limite vraiment les dégâts suit un ordre précis, et sauter une étape coûte cher.
- Backtest complet, avec règles figées et coûts réels inclus.
- Test out-of-sample, sur une période jamais vue pendant la calibration des paramètres.
- Paper trading, pour valider l’exécution en conditions de marché vivantes avant d’engager le moindre capital réel, une étape qu’Admiral Markets place comme passage obligé entre la simulation et le réel.
- Live progressif, en démarrant avec une taille de position réduite, souvent entre 1 % et 2 % du compte par trade, avant de monter en charge si les résultats live confirment le backtest.
Une fois en live, surveillez trois indicateurs en continu : le slippage réel comparé à celui modélisé, le taux de remplissage des ordres (particulièrement sur les actifs peu liquides), et la dérive des métriques clés (espérance, drawdown) par rapport aux chiffres du backtest. Fixez un critère d’arrêt avant de démarrer, par exemple un drawdown live dépassant 1,5 fois le drawdown maximal observé en backtest, et respectez cette règle même quand tout semble sur le point de “revenir à la normale”.
Ce que l’IA change vraiment dans une routine de backtesting
Ce qui m’a le plus frappé en observant des traders adopter l’IA dans leur routine de backtesting, c’est le gain de temps sur la phase la plus ennuyeuse : transformer une hypothèse vague en règle testable. Une idée qui prenait une soirée à coder prend désormais quelques minutes à formaliser, ce qui laisse plus de temps pour la partie qui compte réellement, la validation.
Mais ce gain de vitesse a un revers qu’on sous-estime : plus il est facile de tester une idée, plus la tentation du cherry-picking augmente mécaniquement. L’IA ne remplace pas la discipline du walk-forward, elle rend juste plus urgent de l’appliquer. L’engagement de confidentialité reste simple : chaque capture d’écran analysée est supprimée après traitement, sans exception.
— Mathieu
Tpscanner transforme vos hypothèses en plans de trading testables
Vous avez une idée de setup mais pas envie de passer une heure à identifier vous-même l’instrument, le timeframe et les niveaux clés avant de la backtester ?
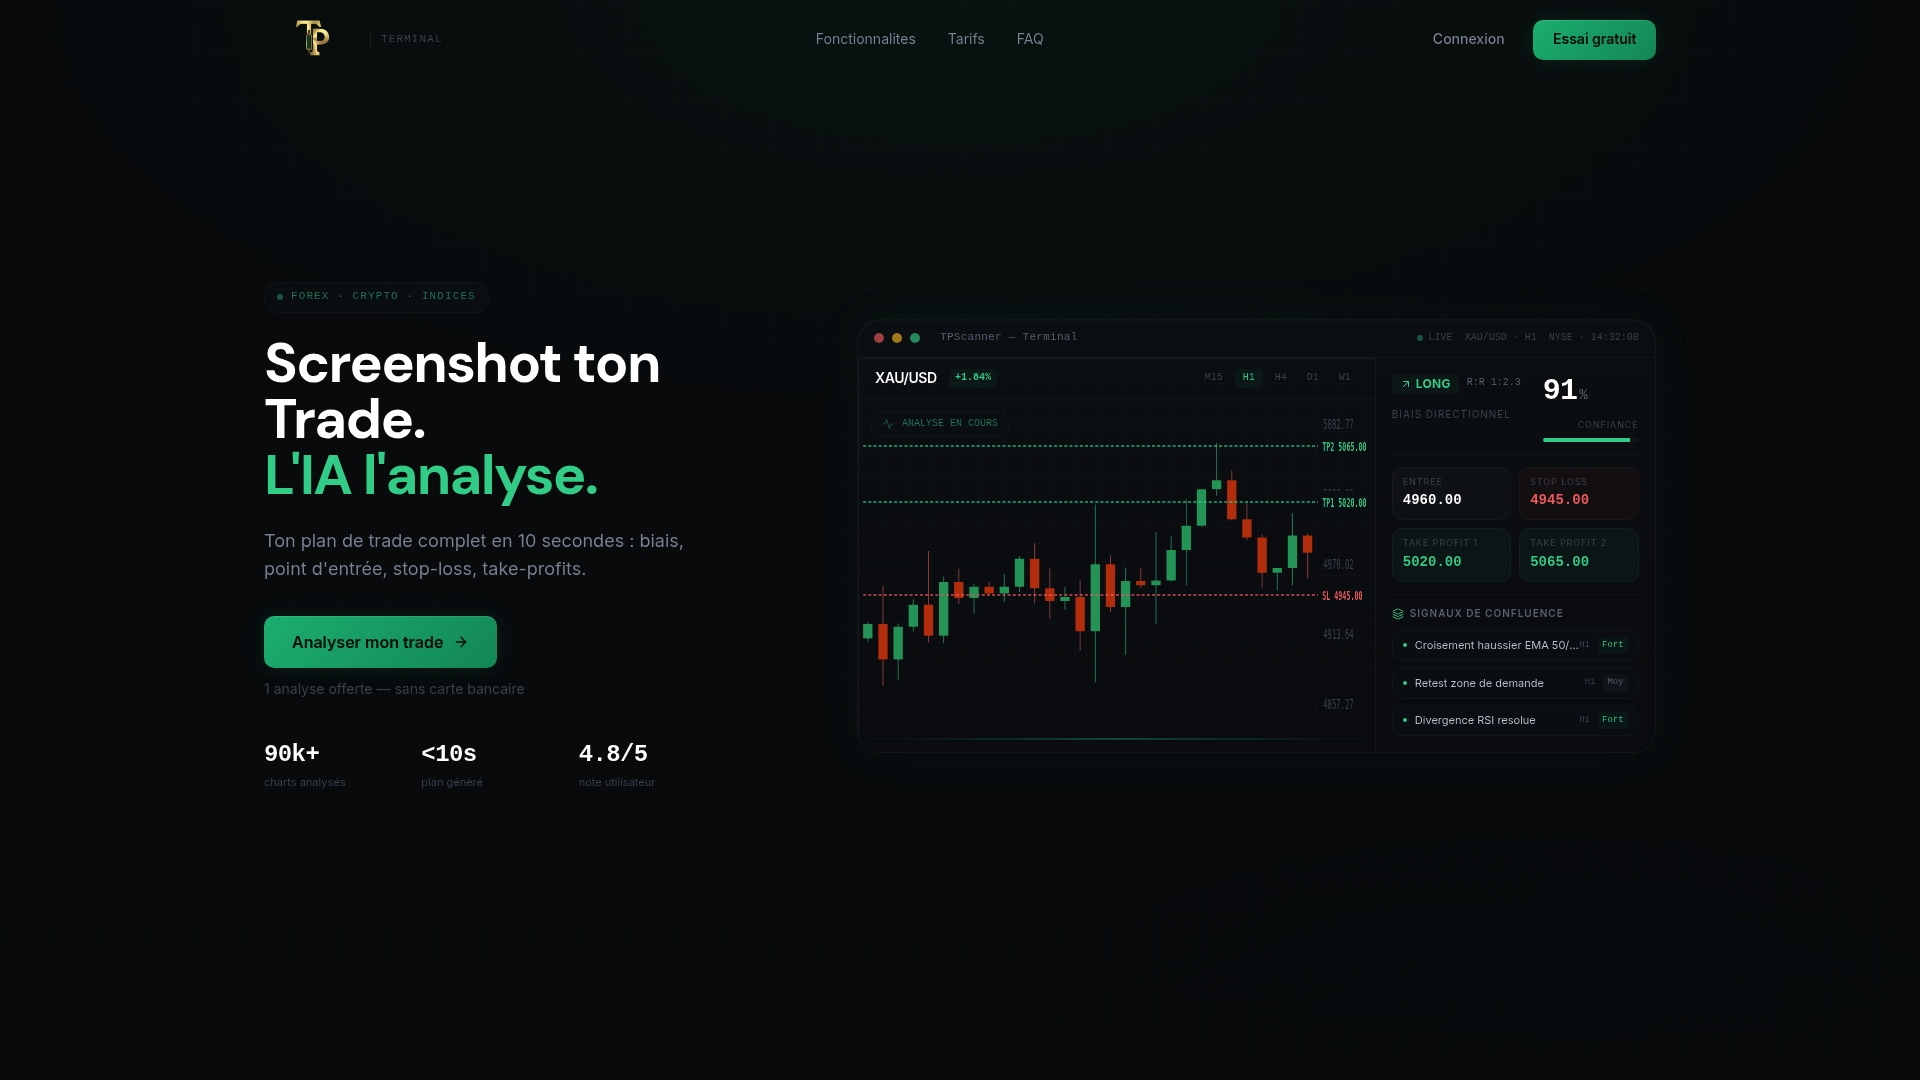
C’est exactement le genre de préparation qu’un backtest sérieux exige avant même de coder la première ligne de règle : une lecture technique complète et structurée, en quelques secondes plutôt qu’en plusieurs minutes de lecture manuelle du graphique. Un essai gratuit donne accès à une première analyse, et toutes les captures d’écran sont supprimées après traitement pour garantir la confidentialité. Si vous voulez tester ce gain de temps sur votre prochaine hypothèse de trading, inscrivez-vous sur Tpscanner et lancez votre première analyse.
Sources
Pour approfondir la méthode, Volity détaille le protocole complet de backtesting étape par étape, tandis que FX Replay explique l’usage d’un simulateur bar-replay pour l’analyse trade par trade. Sur le volet technique, les dépôts open-source ai-trader et Backtesting-Agent documentent des architectures concrètes d’intégration de l’IA, garde-fous inclus. Rebellion Research revient sur les fondements de la Walk-Forward Analysis.
- Paper trading — Admiral Markets
- How to backtest a trading strategy — Volity
- How to backtest your strategy using a trading simulator — FX Replay
- Backtesting-Agent — GitHub
Questions fréquentes
L’IA peut-elle backtester une stratégie de trading ?
Oui, une IA peut générer le code d’un backtest à partir d’une description en langage naturel et automatiser l’enchaînement des tests, comme le montrent des projets open-source tels qu’ai-trader. Elle reste néanmoins dépendante de garde-fous techniques comme les AST lookahead guards pour éviter les biais de données futures.
Un outil comme ChatGPT ou Claude peut-il backtester ma stratégie ?
Un modèle de langage peut écrire le script de backtest et interpréter les résultats, mais il ne remplace pas un moteur de simulation qui applique réellement les règles sur des données historiques. Il faut le coupler à un moteur de backtest et à des protections contre le lookahead bias, comme celles documentées par le projet Backtesting-Agent.
Peut-on me backtester ma propre stratégie de trading ?
Oui, à condition de disposer de règles formalisées de manière mécanique : signal d’entrée, stop, sortie et taille de position définis sans ambiguïté. Des outils spécialisés aident à structurer cette étape en extrayant automatiquement les niveaux clés d’un graphique, une base utile avant de lancer le test proprement dit.
Comment backtester mes algorithmes de trading correctement ?
Fixez l’instrument, le timeframe et la période de test avant de lancer la simulation, intégrez les frais réels (spreads, commissions, slippage), puis validez avec au moins 50 à 100 trades comme le recommande FX Replay. Passez ensuite par un test out-of-sample et par le paper trading avant tout passage en réel.
Combien coûte l’abonnement Tpscanner ?
L’offre Essentiel démarre à 23 € par mois (ou 276 € par an), l’offre Avancé à 63 € par mois (756 € par an), et l’offre Pro à 119 € par mois (1 428 € par an), avec un essai gratuit disponible sur Tpscanner.